هل الخليج مستعد لجولة جديدة من الحرب وتداعياتها على أمن الطاقة؟
على رغم استمرار تدفق كميات كبيرة من النفط عبر مضيق هرمز والمسارات البديلة، فإن قدرة الخليج العربي على الحفاظ على مكانته مورّدا موثوقا للطاقة تواجه تآكلا متزايدا بفعل الأضرار التي لحقت بمنشآته النفطية والغازية خلال الحرب.
وبحسب تحليل منشور في مجلة “فورين بوليسي”، فالمشكلة تتجاوز حجم الإمدادات المتاحة حاليا، وتمتد إلى الخسائر التي أصابت البنية التحتية اللازمة لإنتاجها وتصديرها، والتي قد يستغرق إصلاح بعضها سنوات طويلة.
وبحسب بيانات شركة “كبلر” لتتبع السفن، تجاوز متوسط شحنات النفط عبر مضيق هرمز والمسارات البديلة 24 مليون برميل يوميا في الأسبوع المنتهي في 18 تشرين الأول/ أكتوبر، متخطيا مستوى ما قبل الحرب البالغ 23.3 مليون برميل يوميا، فيما رأى محللو “جي بي مورغان” أن أسواق الطاقة تتجه نحو التكيف مع صراع طويل الأمد، وهو تقدير عزز الاعتقاد لدى إدارة الرئيس الأميركي، دونالد ترامب، بإمكانية استيعاب المنطقة جولة عسكرية جديدة.
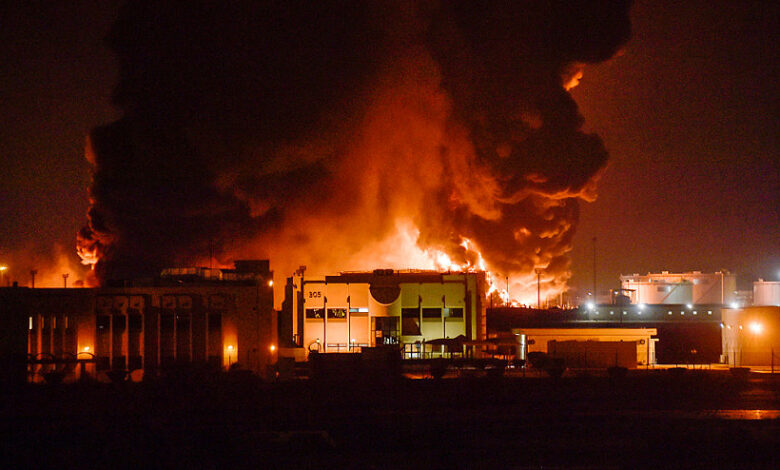
لكن هذا التصور، بحسب التحليل، يخلط بين استمرار تدفق النفط والغاز وبين سلامة المنشآت التي تنتجهما وتنقلهما. فمنذ اندلاع الحرب في 28 شباط/ فبراير، تعرضت مصاف ومنشآت للغاز الطبيعي المسال ومحطات تصدير في أنحاء الخليج لهجمات صاروخية وبطائرات مسيّرة إيرانية، فيما فتح الحوثيون جبهة إضافية في البحر الأحمر، وتكمن خطورة هذه الأضرار في أن إعادة بناء أجزاء أساسية من هذه المنشآت قد تستغرق سنوات، ما يجعل تداعياتها ممتدة إلى ما بعد أي وقف لإطلاق النار.
أضرار تتجاوز قدرة الأسواق على التعويض
تستند موثوقية الخليج بوصفه مصدرا رئيسيا للطاقة إلى عقود من الاستثمار في البنية التحتية وخطط الطوارئ، وليس إلى وفرة الاحتياطيات النفطية والغازية وحدها. فبعد حظر النفط عام 1973، أنشأت الدول المستهلكة وكالة الطاقة الدولية، فيما تعهدت الولايات المتحدة، بموجب ما عُرف بـ”مبدأ كارتر” عام 1980، باستخدام القوة للحفاظ على انسياب النفط عبر الخليج.

وعقب حرب الخليج عام 1991 وغزو العراق عام 2003، وسّعت دول المنطقة قدراتها على تجاوز مضيق هرمز، من خلال إنشاء مسارات بديلة للتصدير والاحتفاظ بطاقة إنتاجية فائضة. فقد وسعت السعودية خط أنابيب شرق-غرب الواصل إلى ميناء ينبع على البحر الأحمر، وأنشأت الإمارات خط أنابيب إلى الفجيرة، فيما احتفظت الرياض بقدرات إنتاجية احتياطية للتعامل مع اضطرابات الإمدادات.
وبحسب “فورين بوليسي”، كانت هذه الاستثمارات تستند إلى افتراض أن الوجود العسكري الأميركي سيحمي البنية التحتية للطاقة أو يردع استهدافها، غير أن الحرب الحالية كشفت هشاشة هذا الافتراض.
ووثق تحقيق لوكالة “رويترز” ما لا يقل عن 135 هجوما بصواريخ وطائرات مسيّرة إيرانية استهدف 84 موقعا للبنية التحتية في سبع دول خليجية على الأقل منذ بداية الحرب. وطالت الأضرار خمس مصاف من أكبر تسع مصاف في السعودية، ومجمعي أنابيب التصدير في الفجيرة، اللذين يشكلان منفذا رئيسيا للنفط الإماراتي بعيدا عن مضيق هرمز.
وفي قطر، تعرض مجمع رأس لفان، أكبر منشأة للغاز الطبيعي المسال في العالم، لأضرار في وحدات التبريد التي تضم المعدات الأساسية لعملية الإسالة، ما أدى إلى خروج خطين للإنتاج عن الخدمة، بما يعادل نحو 17% من الطاقة التصديرية القطرية.
وتتوقع شركة “قطر للطاقة” أن تستغرق أعمال الإصلاح بين ثلاث سنوات وخمس سنوات، مع خسائر سنوية في الإيرادات تقدر بنحو 20 مليار دولار. وتزداد خطورة هذه الأضرار لأن المعدات المتضررة تُصنّع وفق مواصفات خاصة، ما يجعل استبدالها عملية طويلة لا ترتبط بالضرورة بمدة الحرب أو توقيت التوصل إلى اتفاق سياسي.
الدفاعات الجوية لا تضمن حماية منشآت الطاقة
يستند الداعون إلى تجدد الحملة العسكرية إلى الأداء الذي أظهرته الدفاعات الجوية الأميركية والخليجية خلال المواجهة، إذ أعلنت الإمارات اعتراض 132 صاروخا باليستيا من أصل 137 استهدفتها في اليوم الأول للحرب، فيما قدّر معهد “الأمن القومي اليهودي الأميركي” اعتراض أكثر من 90% من المقذوفات الإيرانية في مختلف أنحاء مسرح العمليات.

لكن تحليل “فورين بوليسي” يرى أن معدلات الاعتراض لا تعكس بالضرورة مستوى الحماية الفعلية لمنشآت الطاقة، إذ قد يكفي وصول صاروخ واحد إلى مكون حيوي في مصفاة أو مجمع للغاز الطبيعي المسال لتعطيل الإنتاج لسنوات.
ويستشهد بما حدث في رأس لفان في 18 آذار/ مارس، عندما أعلنت وزارة الدفاع القطرية اعتراض أربعة صواريخ من أصل خمسة أطلقتها إيران على المجمع، وعلى رغم أن نسبة نجاح الاعتراض بلغت 80%، فإن الصاروخ الذي نجح في الوصول تسبب في أضرار أخرجت خطي إنتاج من الخدمة، مع تداعيات قد تستمر سنوات.
كذلك نقلت “فاينانشال تايمز” أن الصواريخ استخدمت قدرات مناورة مكّنتها من تفادي منظومات “باتريوت” الدفاعية، ما يطرح تساؤلات بشأن قدرة هذه المنظومات على حماية المنشآت الحيوية من هجمات محدودة لكنها دقيقة.
وتشير المعطيات إلى أن الجولة العسكرية المقبلة قد تبدأ في ظل تراجع مخزونات الصواريخ الاعتراضية، بعدما قدّر معهد “الأمن القومي اليهودي الأميركي” أن البحرين استهلكت حتى أواخر آذار/ مارس ما يصل إلى 87% من مخزونها من صواريخ “باتريوت” الاعتراضية، فيما استهلكت الإمارات والكويت نحو 75% من مخزوناتهما.
وبذلك فإن وصول عدد محدود من الصواريخ إلى خطوط إنتاج الغاز أو محطات الضخ أو مواقع الأنابيب، قد يؤدي إلى خسائر لا تستطيع الأسواق تعويضها في المدى القريب، فيما يرى التحليل أن السؤال الأهم لم يعد عدد الصواريخ التي تتمكن الدفاعات من اعتراضها، بل حجم الأضرار التي يمكن أن تحدثها الصواريخ التي تنجح في اختراقها.
الحوثيون يوسعون دائرة التهديد للمنشآت السعودية
وازدادت الأخطار المحيطة بالبنية التحتية النفطية للسعودية منذ إعلان الحوثيين فرض حصار بحري على المملكة، في 20 تموز/ يوليو، كذلك استهدف الحوثيون مصفاة جازان التابعة لشركة “أرامكو”، والبالغة طاقتها الإنتاجية 400 ألف برميل يوميا، ثلاث مرات، ما أدى إلى إخراجها من الخدمة مؤقتا لإجراء إصلاحات في آب/ أغسطس.

وفي أيلول/ سبتمبر، تسببت هجمات بطائرات مسيّرة على منشآت خط أنابيب شرق-غرب في إغلاقه لمدة 11 يوما، ما أدى إلى توقف عمليات تحميل النفط في ميناء ينبع. كما أعلنت الجماعة تنفيذ هجمات جديدة على محطات الضخ التابعة للخط يومي 24 و26 تشرين الأول/ أكتوبر، دون أن تؤكد السعودية وقوعها.
وتكتسب هذه التطورات أهمية خاصة لأن خط أنابيب شرق-غرب أُنشئ أساسا لتوفير مسار بديل لصادرات النفط السعودية في حال إغلاق مضيق هرمز، ليصبح بعد استهدافه عرضة للتعطيل، ويهدد قدرة المملكة على الاعتماد على مسارات التصدير البديلة في أوقات الأزمات.
ويحذر التحليل من أن تعرض المنشآت النفطية السعودية لهجمات متزامنة من إيران والحوثيين قد يضع مساري التصدير الرئيسيين للمملكة تحت الضغط، في وقت تضررت فيه بالفعل طرق بديلة أخرى في المنطقة، كما أن استمرار الأضرار قد يستنزف الطاقة الإنتاجية الفائضة السعودية، التي أدت دورا أساسيا في امتصاص صدمات الإمدادات العالمية منذ تسعينيات القرن الماضي.
الموردون المنافسون يستفيدون من تراجع موثوقية الخليج
ويشير التحليل إلى أن تداعيات الأضرار تمتد إلى موقع دول الخليج في أسواق الطاقة العالمية، فكلما طال تعطل المنشآت الخليجية، ازدادت حاجة المستوردين إلى البحث عن مصادر بديلة، وهو ما قد يؤدي إلى تحولات دائمة في أنماط التوريد والعقود التجارية.
وفي مؤشر على هذا التوجه، وقعت شركة “قطر للطاقة” في 22 تشرين الأول/ أكتوبر اتفاقية مع شركة “شينير” الأميركية، لشراء ما يصل إلى أربعة ملايين طن متري سنويا من الغاز الطبيعي المسال حتى عام 2054، وتكتسب الاتفاقية أهمية إضافية لأنها توفر إمدادات أميركية لا تمر عبر مضيق هرمز.
ويرى التحليل أن تجدد القتال قد يسرّع انتقال حصة من سوق الطاقة الخليجية إلى الولايات المتحدة وموردي الفحم ومصادر أخرى، وأن استعادة تلك الحصة لن تكون مضمونة حتى بعد انتهاء الحرب، فالمشترون الذين يواجهون اضطرابات متكررة في الإمدادات قد يعيدون بناء سياساتهم التعاقدية والاستثمارية على أساس تنويع المصادر، وتقليل الاعتماد على الخليج.
كما أن الأضرار التي لحقت بالمنشآت، إلى جانب تراجع الطاقة الإنتاجية الفائضة، قد تجعل تعافي الصادرات الخليجية أبطأ بكثير من تعافي حركة الملاحة أو عودة الاستقرار الأمني.
ويشير التحليل أيضا إلى أن الجداول الزمنية لإصلاح الأضرار قد تمتد لسنوات، وربما تقترب من عقد في بعض الحالات، الأمر الذي يهدد بتغيير موقع الخليج في سوق الطاقة العالمي على المدى الطويل.
التفاوض بدل الحرب
ويشير التحليل إلى أن واشنطن وطهران بدأتا تتحركان باتجاه البحث عن أرضية تفاوضية، وإن بقيت الخلافات الأساسية قائمة، فواشنطن انتقلت من المطالبة بإنهاء تخصيب اليورانيوم الإيراني إلى المطالبة بخفضه بقدر ملموس، في حين تركز طهران على رفع الحصار البحري الأميركي والعقوبات المفروضة على صادراتها النفطية.
ويتمثل أحد المسارات المطروحة في التوصل إلى اتفاق يقوم على فرض قيود قابلة للتحقق على برنامج التخصيب الإيراني، وإعادة فتح مضيق هرمز دون شروط، مقابل رفع تدريجي للحصار البحري والعقوبات، غير أن الوصول إلى مثل هذه التسوية يتطلب من الطرفين تقديم تنازلات بشأن مطالب ظلا متمسكين بها خلال المواجهة.
سمعة الخليج كمورد موثوق على المحك
ويخلص التحليل إلى أن منتجي الطاقة في الخليج أمضوا خمسة عقود في ترسيخ صورة المنطقة باعتبارها مصدرا قادرا على ضمان الإمدادات، حتى في ظل الحروب والاضطرابات الإقليمية. بيد أن ثمانية أشهر من الحرب أظهرت أن هذه الموثوقية ليست مضمونة، وأن الاستثمارات الضخمة في خطوط الأنابيب والمخزونات الاحتياطية والبنية التحتية لا تكفي وحدها لحماية الإمدادات من الهجمات.
فاستمرار الحرب، أو اندلاع جولة عسكرية جديدة بالتزامن مع المواجهة السعودية الحوثية، قد يفضي إلى أضرار طويلة الأمد تؤثر في ثقة المستوردين، وشبكات التوريد والعقود التجارية التي ربطت الأسواق العالمية بمصادر الطاقة الخليجية.
وفي المقابل، قد يتيح إنهاء الحرب عبر تسوية تفاوضية للمنطقة وقتا لإصلاح منشآتها واستعادة قدرتها الإنتاجية، والحد من التحولات التي تدفع المستوردين إلى البحث عن موردين بديلين.